
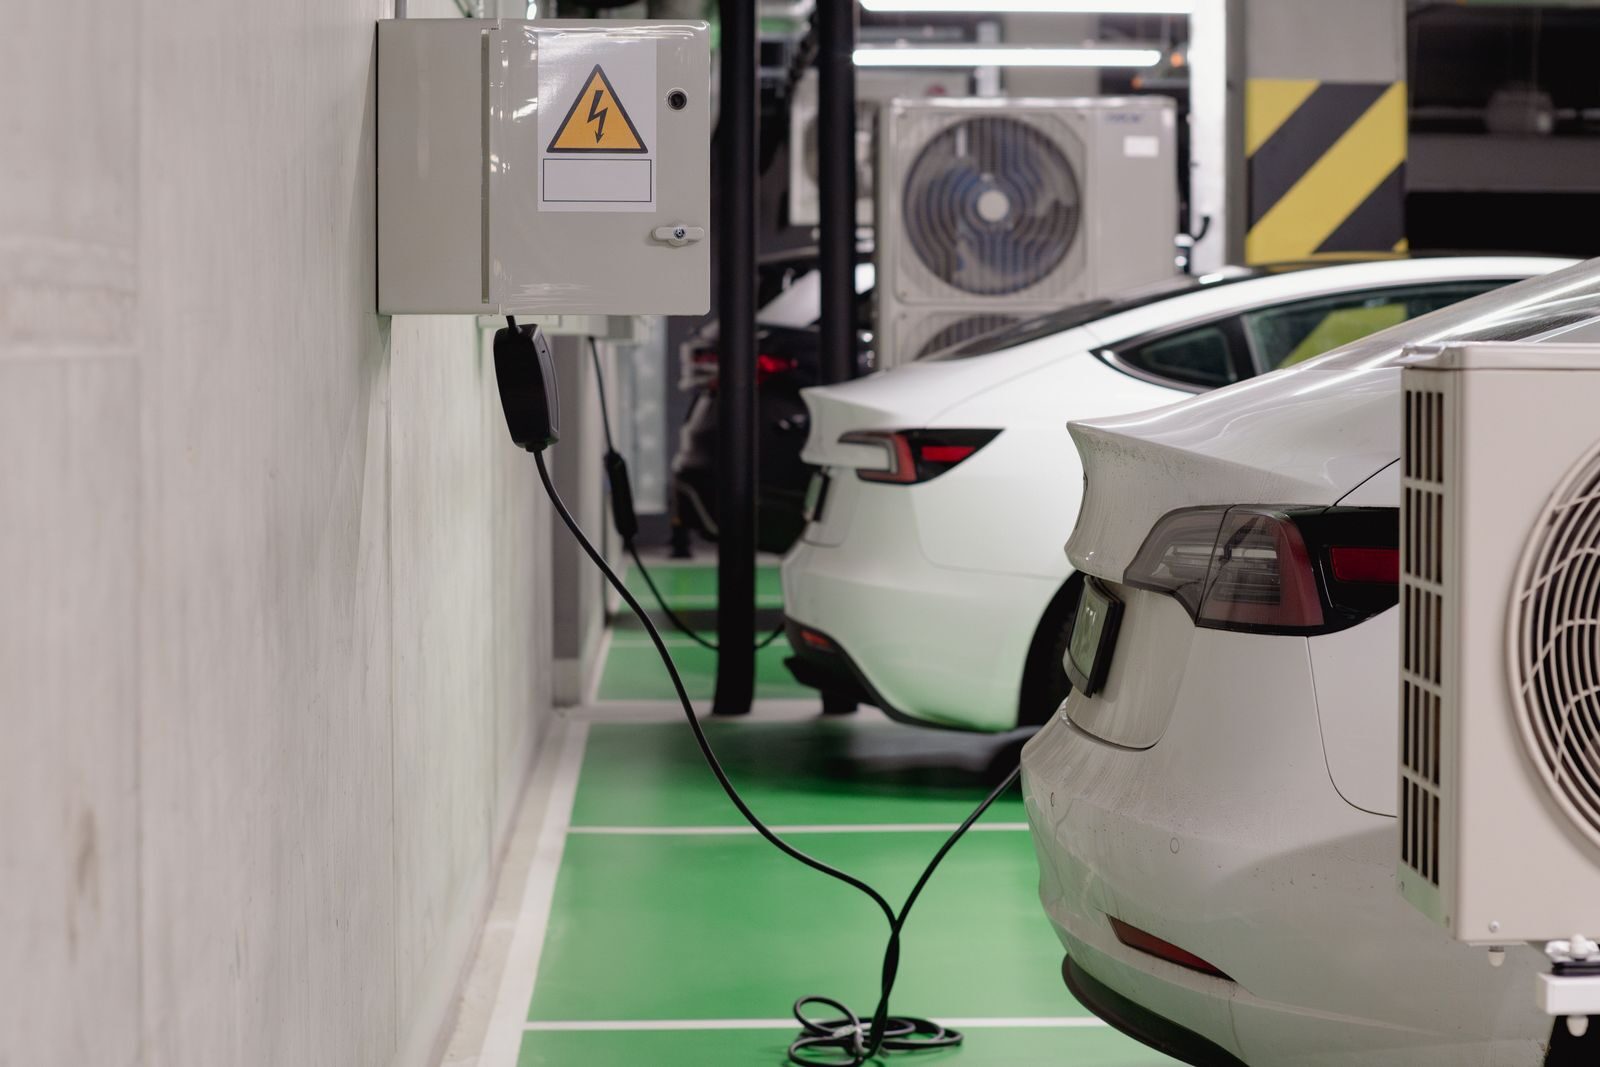
- Täyssähköauton etu
- 30€/kkVerotusarvo työpaikalla
- Lataushybridin etu
- 20€/kkVerotusarvo työpaikalla
- Verotuksen vuosi
- 2026vuosi
Työpaikalla ladattu sähkö ei kuluta kotisi sopimusta
Vertaa kotisähköä kotiin jäävällä vuosikulutuksella. Aloitusarvo on 2 000 kWh, jonka voit vaihtaa vertailussa.
Onko työpaikalla lataaminen verovapaata vuonna 2026?
Työnantajan maksama oman auton tai käyttöetuauton lataus on vuonna 2026 veronalaista. Käyttöetuauto on työsuhdeauto, jonka käyttövoimakulut maksat itse. Vapaassa autoedussa työnantaja maksaa myös käyttövoiman: lataussähkö sisältyy jo autoetuun, eikä siitä tule erillistä latausetua.
| Auto ja latauspaikka | Verotettava etu |
|---|---|
| Oma täyssähköauto tai täyssähköinen käyttöetuauto, työpaikka | 30 €/kk ennen työntekijän korvausta |
| Oma lataushybridi tai käyttöetuhybridi, työpaikka | 20 €/kk ennen työntekijän korvausta |
| Oma auto tai käyttöetuauto, koti tai julkinen laturi | Sähkön käypä arvo, ei työpaikan kuukausiarvoa |
| Vapaa autoetu, työpaikka | Ei erillistä latausetua: käyttövoima sisältyy autoetuun |
Työpaikka tarkoittaa tässä varsinaista työpaikkaasi tai toissijaisena työpaikkana pidettävää työnantajan toimipaikkaa. Työnantajan maksama julkinen lataus ei muutu 30 euron kuukausieduksi vain siksi, että lataat työpäivän aikana.
Onko 30 euroa vero vai latausmaksu?
Se on verotusarvo eli verotettavaan palkkaan lisättävä määrä. Jos saat edun rahapalkan päälle, oma menosi muodostuu lisäverosta ja mahdollisesta työnantajalle maksamastasi korvauksesta. Jos etu pienentää samalla rahapalkkaasi, myös palkan muutos on otettava mukaan vertailuun.
| Lataustapa | Oma maksu | Edun arvo | Lisävero | Yhteensä |
|---|---|---|---|---|
| Työnantajan latausetu ilman omaa maksua | 0 € | 30 € | 10,50 € | 10,50 €/kk |
| Latausetu ja 10 € korvaus työnantajalle | 10 € | 20 € | 7 € | 17 €/kk |
| Kokonaan itse ostettu työpaikkalataus | 30 € | Ei työnantajan etua | 0 € | 30 €/kk |
| Itse maksettu kotilataus | 21,60 € | Ei työnantajan etua | 0 € | 21,60 €/kk |
Lisävero: edun arvo × 35 %. Ostettu työpaikkalataus: 120 kWh × 0,25 €/kWh. Kotilataus: 120 kWh × 0,18 €/kWh, sisältäen energian, siirron ja verot, ilman uutta perusmaksua. Esimerkin 35 % ei ole henkilökohtainen verolaskelma eikä kaikkien vakuutusmaksujen tarkka laskelma.
Esimerkissä maksuton latausetu tuottaa pienimmän oman kuukausimenon. Ratkaisevaa ei silti ole 30 euron verotusarvo yksin, vaan oma maksu ja edun lisäverovaikutus yhteensä. Kokonaan itse ostettu lataus tarkoittaa taulukossa ostosta ilman työnantajan kustantamaa etua, ei pelkkää työnantajalle maksettua osakorvausta.
Entä jos maksat latauksesta tai lataat vain harvoin?
Työnantajan sinulta perimä korvaus vähennetään edun arvosta. Täyssähköauton 30 euron edusta jää 10 euron korvauksen jälkeen verotettavaksi 20 euroa. Jos korvaus kattaa koko sovellettavan edun arvon, verotettavaa etua ei jää.
Kilowattituntien mukaan veloittaminen ei itsessään ratkaise verotusta. Selvitä, ostatko latauksen kokonaan itse vai onko maksu korvaus työnantajan tarjoamasta edusta. Jälkimmäisessä tapauksessa korvaus vähennetään edun arvosta.
Miten vertaat työpaikkalatausta kotilataukseen?
Vertaa samaa sähkömäärää ja samaa ajanjaksoa. Laske työpaikan oma maksu, edun lisävero sekä mahdolliset erilliset pysäköinti-, aika- ja aloitusmaksut. Kotilataukseen laske kulutuksen mukana kasvavat energia-, siirto- ja verokulut sekä mahdolliset vain latauksen vuoksi syntyvät lisämaksut. Kodin ennestään maksettavaa perusmaksua ei tarvitse kohdistaa kokonaan autolle.
Voit arvioida kotilatauksen euroja sähköauton lataushinnan laskurilla. Se laskee kotilatausta, ei työsuhde-edun veroa. Taloyhtiön maksujen ja päätösten rajat käsitellään erikseen taloyhtiölatauksen oppaassa.
Kilpailuta kodin sähkösopimus sen mukaan, paljonko sähköä jää ostettavaksi kotiin. Kodin sähkönkulutuksen arviointiopas auttaa kokoamaan vertailussa tarvittavan vuosiluvun. Jos käytät toteutunutta kotimittarin vuosikulutusta, työpaikalla ladattu sähkö ei sisälly siihen: älä vähennä sitä luvusta uudelleen. Jos taas arvioit kulutuksen ajokilometreistä, lisää kotiin vain kotona ladattava osuus. Erota silloin akkuun arvioitu energia kodin verkosta ostettavista kilowattitunneista. Älä lisää lataushäviötä uudelleen jo mitattuun kodin kokonaiskulutukseen. Sähköauton sähkösopimusopas auttaa valitsemaan kotilataukseen sopimustyypin. Jos täydennät työpaikalla saatua latausta kotona, kotilatauksen ajastus lähtöaikaan auttaa varaamaan lataukselle riittävästi aikaa ennen seuraavaa ajoa.
Alla näet kodin pörssisähkösopimuksia 2 000 kWh:n esimerkkivuosikulutuksella. Vertaa marginaalia ja perusmaksuja; nämä eivät ole työpaikan lataushintoja. Vaihda oma vuosikulutuksesi varsinaiseen sähkösopimusvertailuun.
Vertailujakson kokonaishinnalla järjestetyt sopimukset
Vihreä Älyenergia Vire Tuuli
- Sopimuskausi
- Toistaiseksi
- Hinnoittelu
- Pörssisähkö
- Perusmaksu
- 0 €/kk · 12 kk, sitten 5,99 €/kk
- Marginaali
- Spot + 0,99 snt/kWh
13,32 €/kk
Historiallinen laskelma · 159,80 € / 12 kk
Ei hintaennuste. Spot-oletus 7,00 snt/kWh (1.10.2025–30.9.2026).
PörssisähköUusiutuva
Hintavaihtelun hyväksyvälle · Perusmaksu nousee kampanjan jälkeen
Hinta ja ehdot
- Sopii sinulle, jos
- Hintavaihtelun hyväksyvälle
- Huomioi
- Perusmaksu nousee kampanjan jälkeen
Hinta tällä kulutuksella
2 000 kWh/v: energia 159,80 € + perusmaksut 0,00 € = 159,80 € / 12 kk.
- Kampanjan jälkeen
- 5,99 €/kk
Keskeiset ehdot
- Sopimuskausi
- Toistaiseksi
- Asiakkuus
- Vain uusille asiakkaille
- Energian alkuperä
- 100% alkuperätakuulla varmennettua uusiutuvaa tuulienergiaa
Luotsi pörssisähkö
- Sopimuskausi
- Toistaiseksi
- Hinnoittelu
- Pörssisähkö
- Perusmaksu
- 0 €/kk · 12 kk, sitten 5,95 €/kk
- Marginaali
- Spot + 0,99 snt/kWh
13,32 €/kk
Historiallinen laskelma · 159,80 € / 12 kk
Ei hintaennuste. Spot-oletus 7,00 snt/kWh (1.10.2025–30.9.2026).
Pörssisähkö
Hintavaihtelun hyväksyvälle · Perusmaksu nousee kampanjan jälkeen
Hinta ja ehdot
- Sopii sinulle, jos
- Hintavaihtelun hyväksyvälle
- Huomioi
- Perusmaksu nousee kampanjan jälkeen
Hinta tällä kulutuksella
2 000 kWh/v: energia 159,80 € + perusmaksut 0,00 € = 159,80 € / 12 kk.
- Kampanjan jälkeen
- 5,95 €/kk
Keskeiset ehdot
- Tuotteen koko nimi
- Luotsi pörssisähkö (Tarjous! Perusmaksu 0€ ensimmäiset 12KK!)
- Sopimuskausi
- Toistaiseksi
- Asiakkuus
- Myös nykyisille asiakkaille
- Saatavuus
- Saatavilla valitulla alueella
Yhtiön lisätiedot
TILAA TUOTE TÄSTÄ Tarjous – alennettu perusmaksu ensimmäiset 12kk! Ensimmäiset 12kk perusmaksu 0€/kk, jonka jälkeen 5,95 €/kk. Luotsi on pörssisähkösopimus, eli maksat tunneittain vaihtuvan markkinahinnan. Hinta perustuu Nord Pool -sähköpörssin Suomen alueen tuntihintaan eli niin sanottuun spot-hintaan. Voit seurata kulutushistoriaasi ja spot-hintoja Aalto Energian asiakasportaalista. Aalto Energian pörssisähkösopimus on oivallinen valinta niille, jotka haluavat aktiivisesti vaikuttaa maksamaansa sähkön hintaan. Luotsi on toistaiseksi voimassa oleva sähkösopimus eli voit halutessasi vaihtaa sen 14 päivän irtisanomisajalla. Aalto Energia on suomalainen, yksityisesti omistettu energiayhtiö, joka aloitti toimintansa syksyllä 2023. Edistämme sähköalan vihreää siirtymää. Suosimme fossiilivapaata sähköä ja Suomen luonnonsuojeluliiton suosittelemaa uusiutuvaa EKOenergiaa. Voit tilata tuotteen TÄSTÄ linkistä tai olemalla yhteydessä asiakaspalveluumme 09 2312 1001
Pörssisähkö
- Sopimuskausi
- Toistaiseksi
- Hinnoittelu
- Pörssisähkö
- Perusmaksu
- 0 €/kk · 3 kk, sitten 1,95 €/kk · 9 kk, sitten 5,95 €/kk
- Marginaali
- Spot + 0,39 snt/kWh · 12 kk, sitten 0,99 snt/kWh
13,78 €/kk
Historiallinen laskelma · 165,35 € / 12 kk
Ei hintaennuste. Spot-oletus 7,00 snt/kWh (1.10.2025–30.9.2026).
Pörssisähkö
Hintavaihtelun hyväksyvälle · Perusmaksu nousee kampanjan jälkeen
Hinta ja ehdot
- Sopii sinulle, jos
- Hintavaihtelun hyväksyvälle
- Huomioi
- Perusmaksu nousee kampanjan jälkeen
Hinta tällä kulutuksella
2 000 kWh/v: energia 147,80 € + perusmaksut 17,55 € = 165,35 € / 12 kk.
- Kampanjan jälkeen
- 5,95 €/kk
Keskeiset ehdot
- Tuotteen koko nimi
- Pörssisähkö (Tarjous: ilmainen perusmaksu ensimmäiset 3kk!)
- Sopimuskausi
- Toistaiseksi
- Asiakkuus
- Myös nykyisille asiakkaille
- Kulutus
- Enintään 80 000 kWh/v
- Saatavuus
- Saatavilla valitulla alueella
Yhtiön lisätiedot
TILAA TUOTE TÄSTÄ Tarjous – 12 kk ajan alennettu marginaali ja perusmaksu! Lisäksi ensimmäiset 3kk kokonaan ilman perusmaksua. Ensimmäiset 12 kk 0,39 c/kWh + 1,95 €/kk, jonka jälkeen 0,99 c/kWh + 5,95 €/kk. Sähkötyttöjen pörssisähkö on joustava sähkösopimus, jossa maksat aina Nord Pool -sähköpörssin Suomen alueen varttikohtaisen spot-hinnan mukaan. Voit ajoittaa sähkönkulutustasi edullisille hetkille ja säästää sähkölaskussa. Kaikki myymämme sähkö on fossiilivapaata ja voit lisäksi valita sopimukseesi uusiutuvan energian! Sähkötyttöjen pörssisähkösopimus sopii sinulle, jos haluat hyötyä markkinoiden dynaamisuudesta ja vaikuttaa aktiivisesti maksamaasi sähkön hintaan. Kun siirrät kulutusta edullisille ajankohdille, pääset usein keskimäärin halvempaan hintaan. Sopimus on toistaiseksi voimassa oleva, joten et sitoudu pitkäksi aikaa ja voit halutessasi vaihtaa sopimuksen 14 päivän irtisanomisajalla. Voit tilata tuotteen TÄSTÄ linkistä tai olemalla yhteydessä asiakaspalveluumme 09 2312 1088
Laskentaoletukset
Arviot kulutuksella 2 000 kWh/v; vain sähkönmyynti, ei siirtoa eikä sähköveroa. Näkyvät hinnat sisältävät ALV:n. Pörssisähkön spot-oletus: 7,00 snt/kWh (1.10.2025–30.9.2026). Historiallinen keskiarvo ei ennusta tulevaa; oma kulutuksen ajoitus vaikuttaa hintaan. Hybridille ei lasketa tasaista vuosiarviota.
Mitä työnantajalta kannattaa kysyä ennen lataamista?
- Selvitä, kuka maksaa sähkön. Onko kyse latausedusta vai kokonaan itse ostamastasi latauksesta? Kerro samalla, onko autosi oma, käyttöetuauto vai vapaan autoedun auto.
- Pyydä koko hinnasto. Selvitä kilowattitunti- ja kuukausihinnan lisäksi mahdolliset aika-, aloitus- ja pysäköintimaksut.
- Varmista vaikutus palkkaan. Tuleeko etu rahapalkan päälle, peritäänkö siitä korvaus nettopalkasta vai muuttuuko bruttopalkkasi? Pyydä omaa tilannettasi vastaava laskelma palkanlaskennasta.
- Sovi käytöstä ja seurannasta. Kysy, kenellä on käyttöoikeus, miten paikka varataan ja mistä näet oman kulutuksesi sekä veloituksesi.
Kilpailuta se sähkö, jonka ostat kotiin
Työpaikan lataushinta sovitaan työnantajan tai latauspalvelun kanssa. Kodin myyntisopimuksen voit vertailla erikseen omalla vuosikulutuksellasi.
Usein kysyttyä
Onko 30 €/kk sama kuin 30 euroa veroa?
Ei. Se on täyssähköauton työpaikkalatauksen verotusarvo vuonna 2026. Esimerkiksi 35 prosentin laskennallisella lisäverolla 30 euron etu tarkoittaa 10,50 euroa, jos etu tulee rahapalkan päälle eikä siitä peritä korvausta.
Koskeeko latausetu myös hybridiä?
Ulkoisesti ladattavan hybridin työpaikkalatauksen verotusarvo on vuonna 2026 20 €/kk, kun työnantaja kustantaa oman auton tai käyttöetuauton latauksen. Arvo ei tarkoita työnantajan pakollista latausmaksua.
Tuleeko vapaasta autoedusta erillinen latausetu?
Ei. Käyttövoimakulut sisältyvät vapaan autoedun arvoon. Kotilatauksessa ladattu sähkömäärä pitää voida todentaa luotettavasti erillisellä mittauksella; työnantaja voi korvata verovapaasti suoraan lataukseen kohdistuvat energia-, siirto- ja verokulut, ei kodin kiinteitä kuukausimaksuja.
Saako työnantajan maksamaan julkiseen lataukseen 30 euron kuukausiarvon?
Ei oman auton tai käyttöetuauton latauksessa. Työpaikan ulkopuolella etu arvostetaan sähkön käypään arvoon, jona voidaan pitää työnantajan maksamaa määrää. Työpaikan 30 ja 20 euron kuukausiarvot eivät koske kotia tai julkista laturia.
Lähteet ja tarkistus 15.10.2026
- Verohallinnon vuoden 2026 luontoisetupäätös, 25, 28 ja 29 §: kuukausiarvot, työntekijän korvaus ja voimaantulo.
- Verohallinto: Luontoisedut verotuksessa, kohta 7.8.10: työpaikan rajaus, koti- ja julkinen lataus sekä vapaa autoetu.
